
Préstamo grupal: qué es, cómo funciona y qué riesgos tiene

Un préstamo grupal puede ayudar a pequeños negocios a acceder a capital cuando no tienen garantías tradicionales. Pero también implica responsabilidad compartida. En este artículo, Rennzo Contreras, co-fundador de Tappoyo Fintech, explica cómo funciona, cuándo conviene, qué riesgos tiene y qué revisar antes de aceptar un crédito grupal.

Pedir un préstamo en grupo puede abrir una puerta que sola parecía cerrada. Pero también puede traer un problema si nadie entiende bien la responsabilidad que está asumiendo. Esa es la parte que pocas veces se explica.
Un préstamo grupal no es solo “juntarnos para que nos presten”. Es un compromiso entre personas que se conocen, se respaldan y aceptan una responsabilidad compartida.
Después de muchos años trabajando en microfinanzas, he aprendido algo muy claro: el crédito puede ayudar mucho cuando financia un negocio real y existe capacidad de pago. Pero también puede complicar la vida de una familia cuando se toma sin información, sin orden o por presión.
Por eso, antes de entrar a un préstamo grupal, hay que entender cómo funciona, qué ventajas tiene y qué riesgos no deben ignorarse.
¿Qué es un préstamo grupal?
Un préstamo grupal es una modalidad de financiamiento donde varias personas forman un grupo para acceder a crédito.
Normalmente se usa en microfinanzas y está pensado para personas que tienen pequeños negocios, pero que tal vez no cuentan con historial crediticio suficiente, garantías tradicionales o documentos completos para acceder a un préstamo individual.
La idea es sencilla: El grupo se convierte en una forma de respaldo. En vez de mirar solo a una persona, la entidad financiera evalúa al grupo, la actividad económica de sus integrantes, su confianza mutua, su capacidad de pago y su compromiso. Aquí aparece un concepto clave: responsabilidad solidaria. En palabras simples, significa que las integrantes del grupo no solo responden por su parte. También pueden asumir responsabilidad por el cumplimiento del grupo, según las condiciones del contrato.
Y este punto es importante. Un préstamo grupal puede ser una herramienta útil, pero solo si todas entienden que no se trata de una reunión de amigas. Se trata de una obligación financiera.
¿Cómo funciona un préstamo grupal?
Un préstamo grupal funciona así: un grupo de personas con negocios o actividades económicas solicita financiamiento en conjunto. La entidad evalúa al grupo, revisa la capacidad de pago, define condiciones, firma el contrato y desembolsa el dinero. Luego, cada integrante debe cumplir con sus pagos. Si una integrante se atrasa, el grupo puede verse afectado, dependiendo del modelo y del contrato.
La confianza ayuda, pero no reemplaza la evaluación.
¿Para qué sirve un préstamo grupal?
El préstamo grupal suele usarse para capital de trabajo. Es decir, dinero para mover el negocio. Por ejemplo:
comprar mercadería;
abastecer una bodega;
renovar stock de ropa o calzado;
comprar insumos para comida;
aprovechar una campaña;
mantener inventario;
mejorar la rotación del negocio.
No debería usarse para cualquier cosa. Aquí está el verdadero problema: muchas personas piden crédito porque necesitan dinero, pero no siempre han calculado si ese dinero generará ingresos suficientes para pagar.
Un crédito para comprar mercadería puede tener sentido si esa mercadería rota, deja margen y permite pagar la cuota. Un crédito para cubrir gastos personales urgentes puede aliviar por unos días, pero luego puede presionar la caja del negocio.
La pregunta correcta no es: “¿Cuánto me prestan?”
La pregunta correcta es: “¿Cuánto puede pagar mi negocio sin ahogarse?”
Cómo funciona un préstamo grupal paso a paso
Aunque cada entidad puede tener sus propias reglas, el proceso suele tener estas etapas.
1. Formación del grupo
Primero se forma el grupo. Las integrantes deben conocerse, tener algún nivel de confianza y, de preferencia, desarrollar actividades económicas reales.
No se trata de juntar personas rápido. Un mal grupo puede convertirse en un problema desde la primera cuota.
Un buen grupo suele tener tres características:
personas que se conocen;
negocios reales;
compromiso claro de pago.
La confianza es importante, pero debe ir acompañada de responsabilidad.
2. Evaluación del grupo
Luego viene la evaluación. Aquí no basta con decir: “Todas vendemos”. Hay que mirar cuánto venden, cuánto ganan realmente, qué gastos tienen, qué otras deudas pagan y si la cuota entra dentro de su capacidad.
En microfinanzas, mirar solo las ventas es un error. Una emprendedora puede vender S/300 al día, pero si su margen es bajo, si compra al contado, si tiene deudas o si mezcla el dinero del negocio con el de la casa, su capacidad real puede ser menor.
La evaluación debe mirar la caja. La caja es el dinero que realmente queda disponible para cumplir.
3. Firma del compromiso
Después viene la firma. Aquí cada integrante debe leer y entender lo que está aceptando. No debería firmarse por presión, por apuro o por confianza ciega.
Hay que preguntar:
¿cuánto recibo?
¿cuánto pagaré?
¿cada cuánto se paga?
¿qué pasa si me atraso?
¿qué pasa si otra integrante no paga?
¿qué comisiones existen?
¿qué dice el contrato?
¿hay seguro?
¿hay penalidades?
¿cómo afecta mi historial?
Si una persona no puede explicar con sus propias palabras lo que está firmando, todavía no debería firmar.
4. Desembolso del crédito
Luego se realiza el desembolso. Cada integrante debe usar el dinero de acuerdo con el propósito del crédito.
Si el préstamo fue para capital de trabajo, debería ir al negocio. Aquí se nota la diferencia entre un crédito bien usado y un crédito que se consume rápido. Un crédito bien usado compra mercadería, genera venta, recupera caja y paga la cuota. Un crédito mal usado se gasta, no genera retorno y deja una deuda. 5. Pago de cuotas
Finalmente viene la parte más importante: pagar. El grupo debe cumplir con las cuotas en las fechas acordadas.
En esta etapa aparecen los verdaderos hábitos financieros:
separar dinero para la cuota;
no esperar al último día;
comunicarse si hay un problema;
no ocultar atrasos;
apoyar el orden del grupo.
Un préstamo grupal funciona mejor cuando todas entienden que la puntualidad no solo cuida a la entidad financiera. También cuida al grupo.
¿Qué significa responsabilidad solidaria?
Responsabilidad solidaria significa que las integrantes asumen un compromiso conjunto frente al crédito. Dicho en simple: si una integrante no cumple, el grupo puede verse comprometido. Esta es la parte que muchas veces se omite. A veces una persona entra a un préstamo grupal pensando: “Yo solo respondo por mi parte.” Pero no siempre es así.
Dependiendo del contrato, del modelo y de las condiciones del crédito, el grupo puede asumir responsabilidad por la deuda grupal. Por eso es tan importante elegir bien con quién formar el grupo.
No basta con que una persona sea conocida. Debe ser responsable.
No basta con que venda bastante. Debe tener capacidad de pago.
No basta con que prometa. Debe cumplir.
Ventajas de un préstamo grupal
Un préstamo grupal puede tener beneficios importantes cuando se usa bien.
1. Facilita el acceso al crédito
Muchas emprendedoras no acceden a un préstamo individual porque no tienen historial suficiente, garantías o documentos completos.
El grupo puede ayudar a abrir esa puerta.
2. Se apoya en la confianza
En pequeños negocios, la reputación vale mucho. La señora del mercado conoce quién trabaja, quién cumple, quién se mueve todos los días y quién tiene palabra.
Esa información comunitaria puede ayudar a evaluar mejor.
3. Puede fortalecer hábitos de pago
Cuando el grupo se organiza bien, las integrantes se recuerdan los pagos, conversan, se ordenan y se acompañan. Eso puede crear disciplina.
4. Puede ayudar a crecer por ciclos
Si el grupo paga bien, puede acceder a nuevos ciclos de crédito bajo mejores condiciones o mayores montos, según la política de cada entidad. Pero aquí hay que tener cuidado. Renovar no siempre significa pedir más.
A veces la mejor decisión es renovar el mismo monto. O incluso no renovar si el negocio no lo necesita.
5. Puede reducir la dependencia de prestamistas informales
Cuando una emprendedora no accede a financiamiento formal o responsable, muchas veces termina recurriendo a crédito muy caro, diario o informal. Un préstamo grupal bien diseñado puede ser una alternativa más ordenada.
Riesgos de un préstamo grupal
Ahora veamos la otra cara. Porque hablar solo de beneficios sería incompleto.
1. Riesgo de pagar por otra persona
Este es el riesgo más conocido. Si una integrante no paga, las demás pueden verse presionadas a cubrir el faltante, según las condiciones pactadas.
Eso puede generar conflicto, tensión y pérdida de confianza.
2. Riesgo de formar mal el grupo
Un grupo armado rápido suele ser débil.
Cuando se juntan personas que no se conocen, que no tienen negocios reales o que no entienden el compromiso, el riesgo sube.
Un grupo mal formado puede fallar aunque el producto sea bueno.
3. Riesgo de sobreendeudamiento
El crédito no debe acumularse sin control. Si una emprendedora ya tiene deudas, paga proveedores, cubre gastos familiares y además toma un nuevo préstamo, puede quedar demasiado ajustada.
Aquí la pregunta es directa: Después de pagar todo, ¿queda caja?
Si no queda caja, el crédito no está ayudando. Está presionando.
4. Riesgo de usar el dinero fuera del negocio
Si el préstamo se usa para consumo, emergencias o gastos familiares, pero se paga con ingresos del negocio, puede romper el equilibrio.
No digo que una familia no tenga urgencias. Claro que las tiene. Pero si el crédito no genera ingresos, hay que tener mucho más cuidado.
5. Riesgo de presión social
La presión del grupo puede ayudar a pagar. Pero también puede hacer que una persona acepte un crédito que no necesita o que no puede pagar.
Nadie debería entrar a un préstamo grupal por vergüenza, compromiso o insistencia de otras personas. El crédito debe ser una decisión libre e informada.
¿Quién debería considerar un préstamo grupal?
Un préstamo grupal puede tener sentido para una emprendedora que:
tiene un negocio real;
genera ingresos frecuentes;
necesita capital de trabajo;
conoce bien a las integrantes del grupo;
entiende la responsabilidad solidaria;
puede pagar la cuota sin ahogar su negocio;
está dispuesta a cumplir fechas;
quiere construir historial y orden financiero.
Por ejemplo, una comerciante de mercado que vende todos los días, rota mercadería y necesita comprar más stock para una campaña puede encontrar valor en un préstamo grupal.
Pero siempre debe revisar su caja. No basta con que el negocio “se mueva”. Debe poder pagar.
¿Quién debería tener más cuidado?
Un préstamo grupal probablemente no sea conveniente para una persona que:
no tiene ingresos continuos;
no entiende el contrato;
no conoce bien al grupo;
ya está muy endeudada;
necesita dinero para consumo, no para negocio;
depende de que “todo salga perfecto” para pagar;
se siente presionada a entrar;
no puede asumir atrasos de otras integrantes.
Depende del caso, por supuesto. Pero si la única forma de pagar es esperar que todo salga bien, hay que detenerse. El crédito responsable no se basa en esperanza. Se basa en capacidad.
Préstamo grupal vs préstamo individual: diferencia básica
La diferencia principal está en la responsabilidad.
En un préstamo individual, la obligación recae principalmente en una persona. En un préstamo grupal, la obligación puede estar vinculada al grupo y a la responsabilidad solidaria, según el contrato.
El préstamo individual suele exigir más evaluación personal, historial, ingresos demostrables o garantías. El préstamo grupal puede facilitar acceso, pero exige confianza y compromiso entre integrantes.
No hay una opción “mejor” para todos.
Hay una opción adecuada para cada situación.
Un ejemplo sencillo
Imaginemos tres emprendedoras: Una vende abarrotes, otra vende comida, otra vende ropa. Cada una necesita capital para comprar mercadería. Las tres se conocen, trabajan cerca y tienen ventas frecuentes.
Antes de pedir el préstamo, deberían revisar tres cosas:
Primero, cuánto necesitan realmente. No siempre necesitan el monto máximo.
Segundo, cuánto pueden pagar. La cuota debe salir del negocio sin afectar comida, alquiler, estudios o deudas anteriores.
Tercero, qué pasa si una tiene un mal día, una mala semana o una emergencia. Si no han conversado eso, el grupo todavía no está listo.
La confianza no se prueba cuando todo va bien. Se prueba cuando aparece el problema.
La mirada de Tappoyo sobre el préstamo grupal
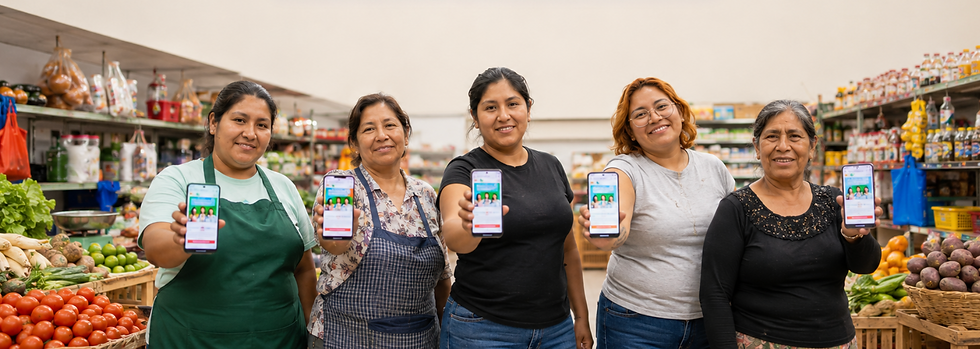
En Tappoyo trabajamos principalmente con mujeres emprendedoras que generan ingresos en pequeños negocios: mercados, bodegas, galerías, comercio, alimentos, belleza y otros rubros.
Esa experiencia nos ha enseñado algo: Muchas mujeres sí tienen capacidad de pago, pero el sistema tradicional no siempre sabe leer su realidad. No siempre tienen boletas ordenadas. No siempre tienen estados financieros. No siempre separan perfectamente la caja del negocio y la casa. No siempre tienen historial suficiente. Pero sí tienen negocio. Sí tienen rotación. Sí tienen clientes. Sí tienen disciplina. Sí tienen ganas de crecer.
El reto está en evaluar mejor, acompañar mejor y prestar de forma responsable.
La inclusión financiera no consiste solo en entregar dinero. Consiste en dar una oportunidad adecuada, con educación, seguimiento y reglas claras.
Porque el crédito no debe empujar a una emprendedora al sobreendeudamiento.
Debe ayudarla a sostener y hacer crecer su negocio.
Antes de aceptar un préstamo grupal, revisa esto
Te dejo una lista simple. Antes de entrar a un préstamo grupal, responde:
¿Conozco bien a las integrantes del grupo?
¿Todas tienen negocio o ingresos reales?
¿Entiendo cuánto recibiré y cuánto pagaré?
¿Sé qué pasa si alguien se atrasa?
¿La cuota cabe en mi caja?
¿El préstamo será usado para el negocio?
¿Tengo otras deudas?
¿Puedo pagar incluso si vendo menos una semana?
¿Leí o me explicaron el contrato?
¿Estoy entrando por decisión propia y no por presión?
Si varias respuestas son “no”, mejor detenerse. Detenerse también es una decisión financiera inteligente.
Importante: el préstamo grupal no es solo dinero
Un préstamo grupal puede ser una herramienta poderosa. Puede abrir acceso. Puede impulsar capital de trabajo. Puede fortalecer disciplina. Puede ayudar a construir historial. Puede dar una oportunidad a quien estaba fuera del sistema. Pero también puede generar conflicto, deuda y presión si se toma sin entenderlo.
Por eso, mi recomendación es simple: No entres a un préstamo grupal solo porque alguien te invitó. Entra porque entiendes el compromiso, porque tu negocio puede pagar y porque el grupo está bien formado.
El crédito responsable no empieza cuando recibes el dinero. Empieza antes, cuando haces la pregunta correcta: ¿Este préstamo ayudará a mi negocio a crecer o solo me dará una deuda más?
Si la respuesta es clara, el crédito puede ser una herramienta.
Si la respuesta no es clara, todavía no es momento.
Sobre el autor

Rennzo Contreras
Co-fundador de Tappoyo Fintech
Cuenta con más de 20 años de experiencia en banca, microfinanzas, inclusión financiera y emprendimiento. Desde Tappoyo trabaja en soluciones de financiamiento, educación financiera y acompañamiento para mujeres emprendedoras. Su enfoque integra capital, riesgo, confianza e impacto sostenible, ideas que desarrolla también en su libro “Impacto que Sostiene”.


Comentarios